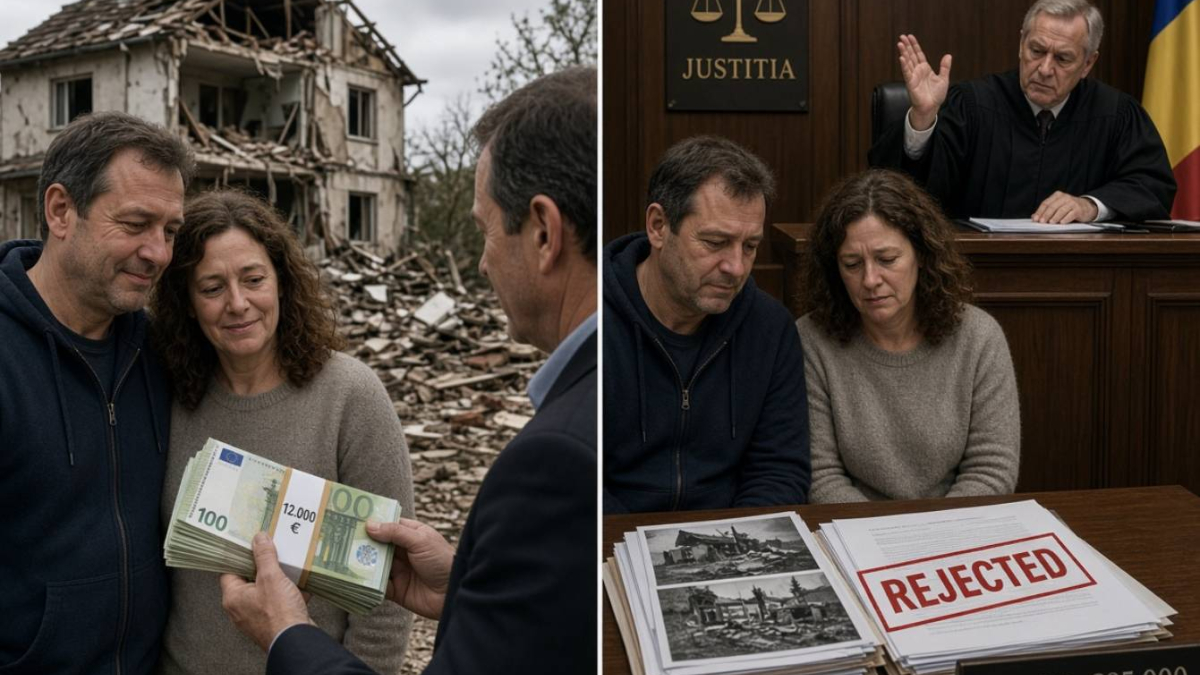
Una pareja recibió 12.000 euros después de que un árbol cayera sobre su casa, pero perdió una demanda por la indemnización del seguro de 85.000 euros al rechazar las pruebas
Un accidente cuyo resultado judicial acabó siendo clave
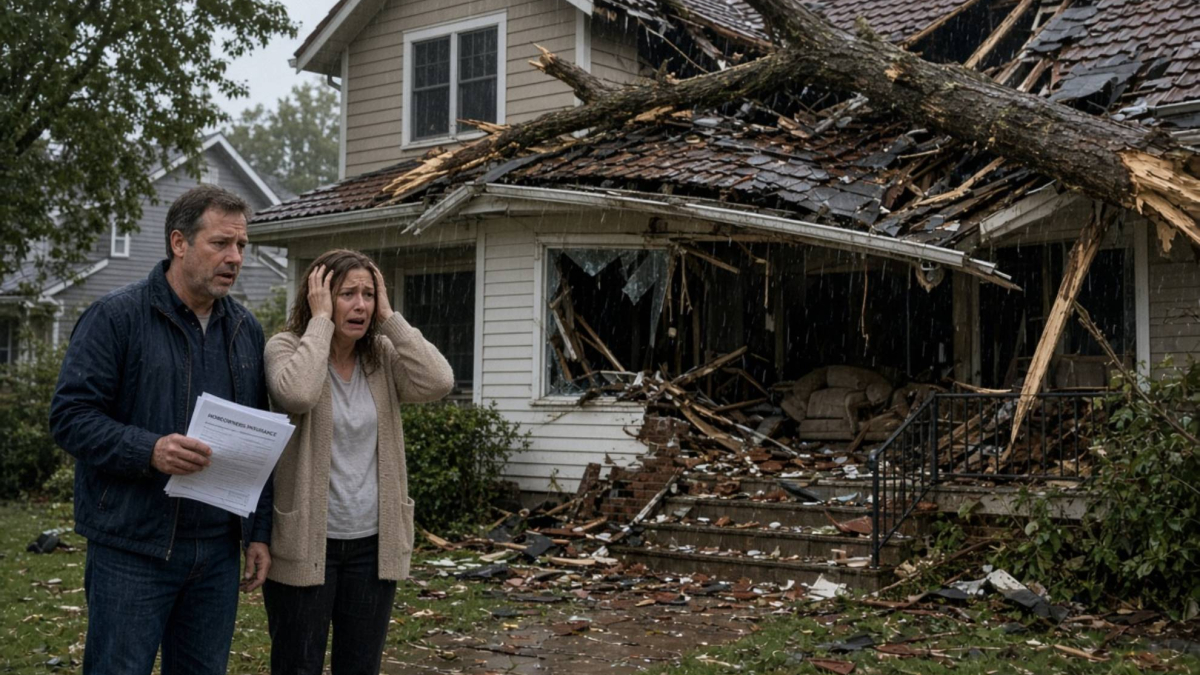
Los accidentes por un desastre natural, bien sea por un huracán, tormenta, tsunami o cualquier otro tipo de fenómeno, se contemplan en muchos seguros del hogar. Cuando se producen este tipo de casos, las compañías acostumbran a pagar la cantidad requerida a los damnificados o les ofrecen soluciones que alivien las pérdidas.
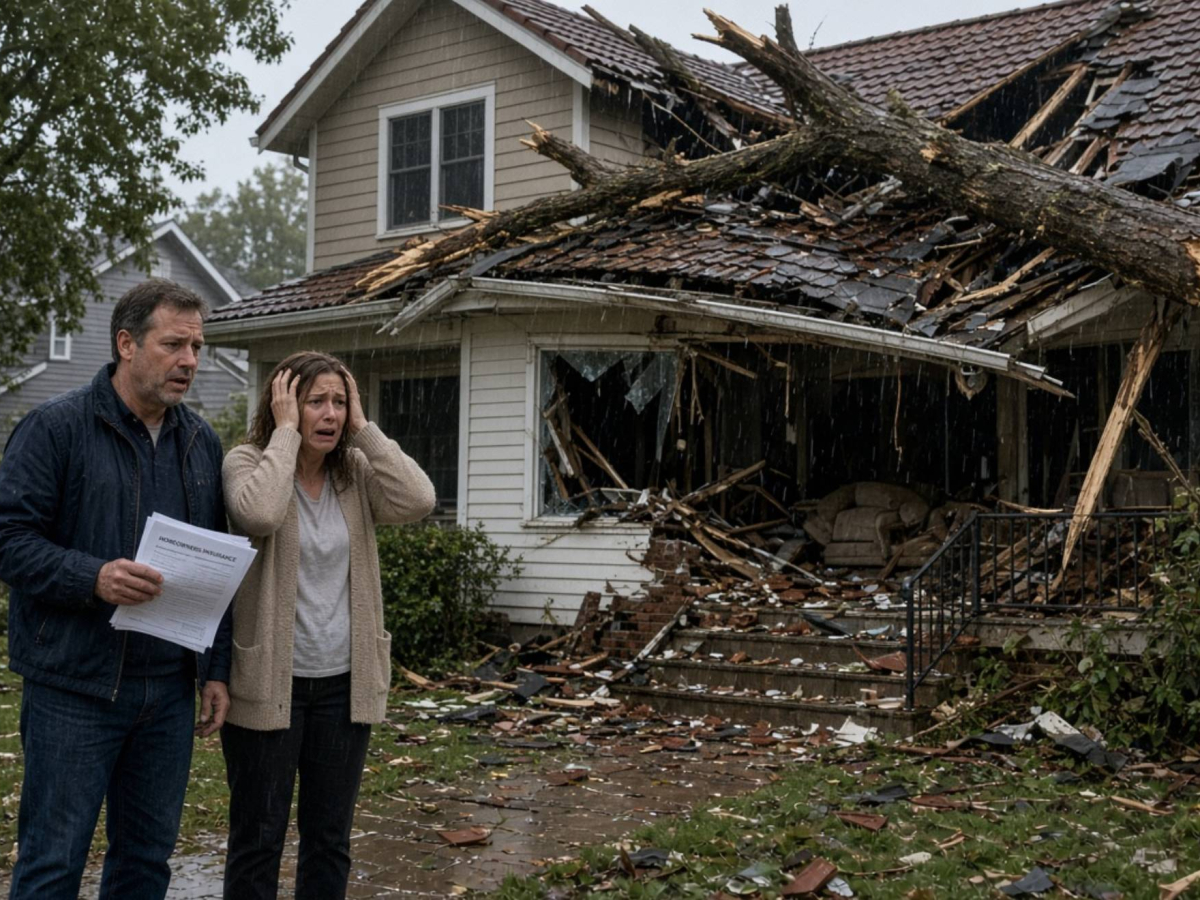
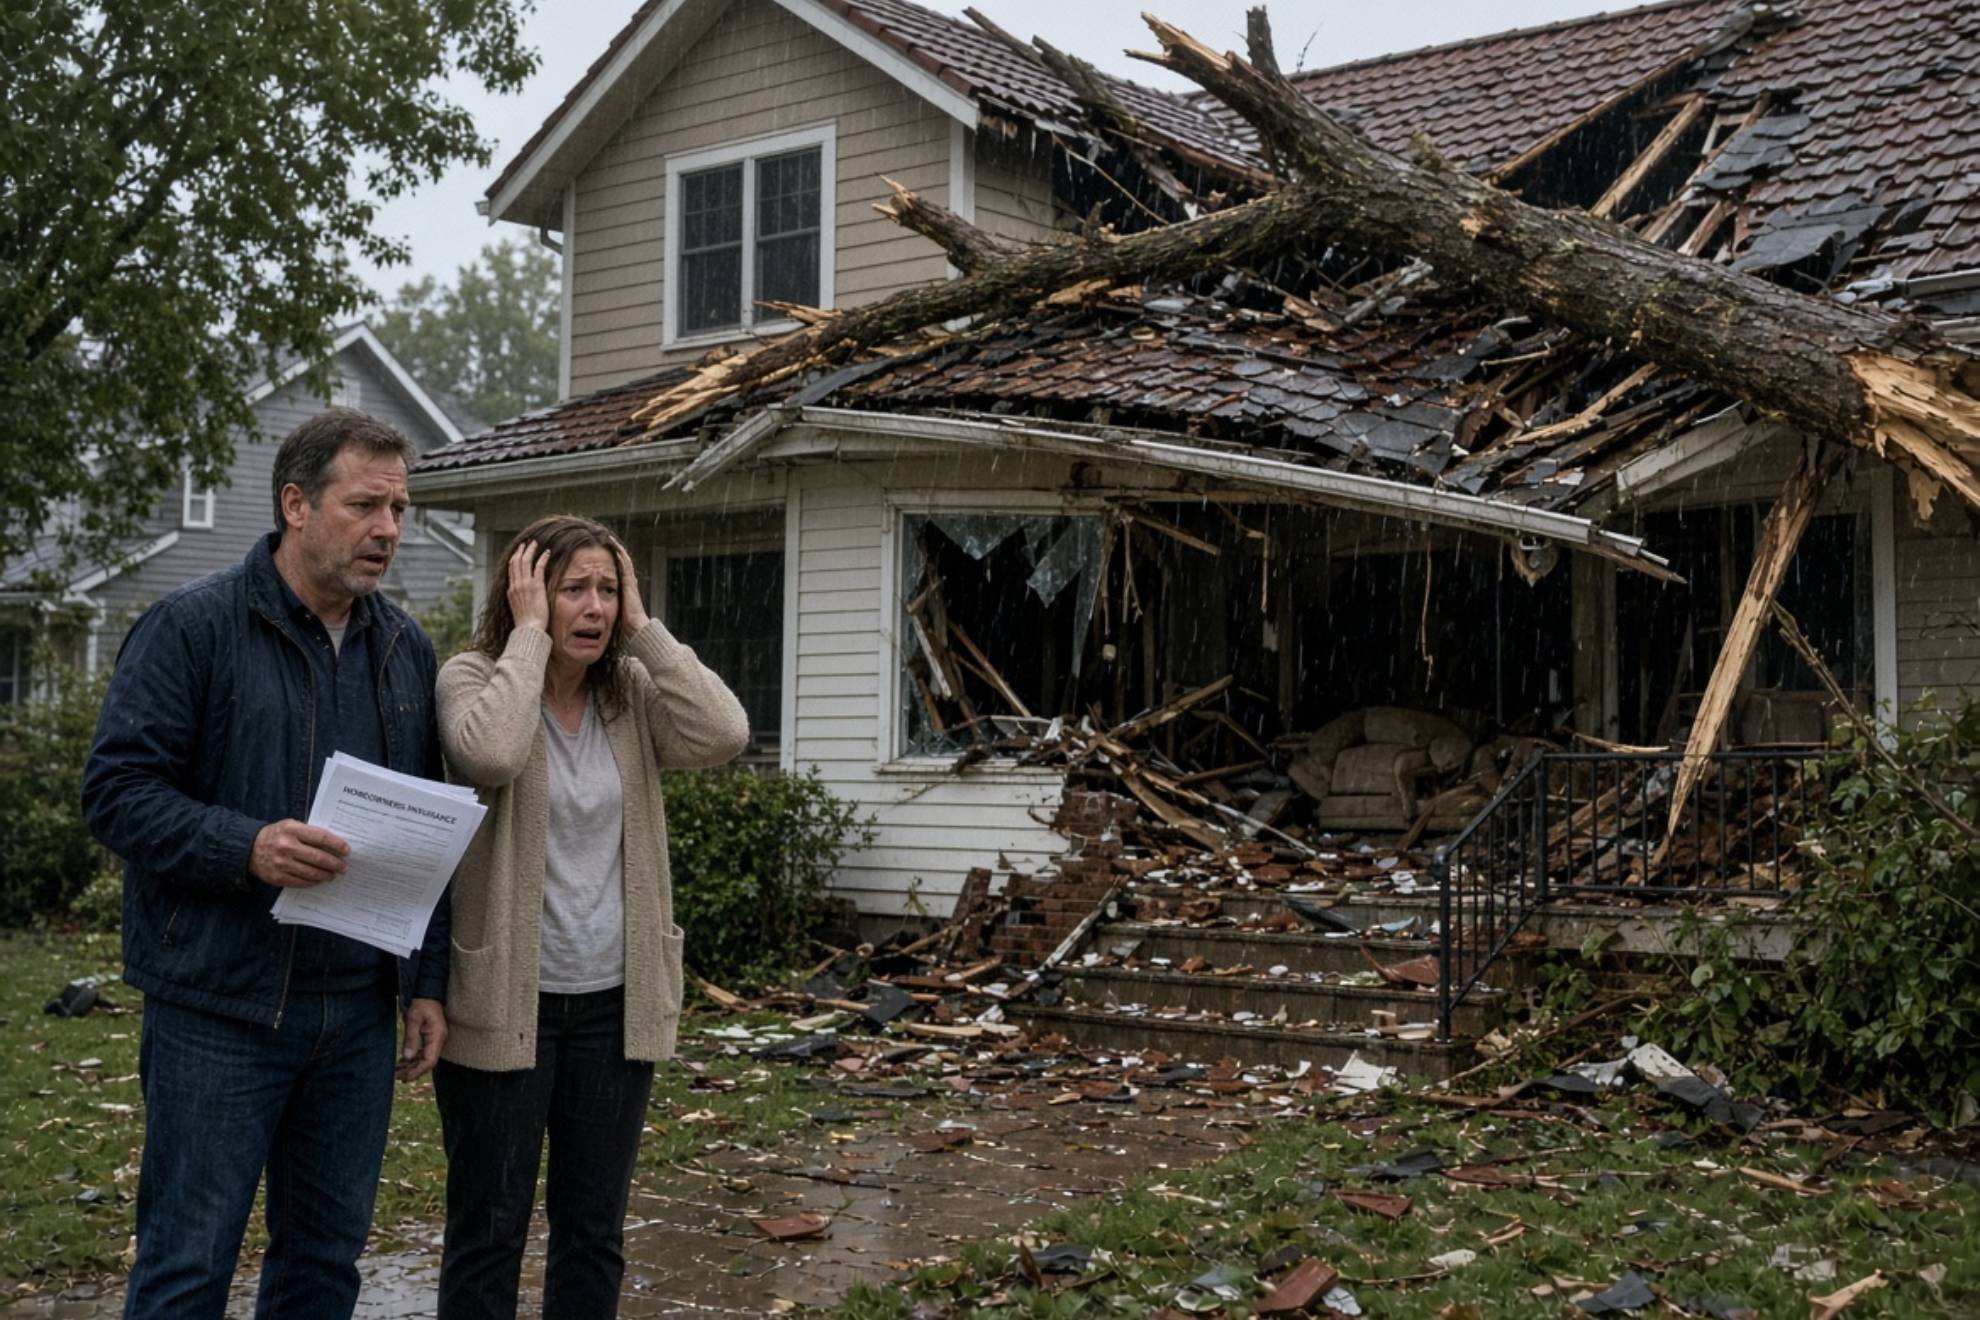
El 27 de agosto de 2022, un árbol cayó sobre la casa de la familia Cains en Estados Unido s. Según informa Times of India, el matrimonio tenía contratada una póliza con State Farm , que acudió a realizar el pertinente informe y valorar los daños, comprobando que el árbol había perforado el techo.
En su documento, la aseguradora también incluyó otros apartados clave: no incluyó como daños derivados de la caída del árbol otro tipo de desperfectos , que relacionó con problemas a largo plazo de la vivienda por las temperaturas, el mantenimiento y el propio asentamiento del terreno.
Los errores en el informe que acabaron siendo la clave del caso
State Farm acabó pagando a los Cains 10.042,90 dólares , una cifra muy alejada de los informes de ingenieros y el presupuesto de un contratista para arreglar la vivienda: 95.896,07 dólares . Fue entonces cuando la familia impugnó la valoración y comenzó una disputa por la que, inicialmente, State Farm añadió otros 3.130,08 dólares.
En junio de 2024 se inició la batalla legal y la familia confió en Sean Fee para su informe . Este experto, sin embargo, solicitó las reparaciones pero no incluyó un desglose de los costes. Además, este se equivocó al incluir a un compañero, Jim Irmiter , también de Forensic Building Science. Dado que la familia sólo había designado a Fee oficialmente , esto acabó suponiendo un nuevo problema.
El Tribunal de Apelaciones del Quinto Circuito de los Estados Unidos acabó desestimando los informes y el testimonio de Fee por dichos errores y considerar que era imposible corroborar quién había realizado el análisis. A pesar de impugnar nuevamente, los Cains se quedaron sin la indemnización y State Farm se libró de pagar una indemnización mucho más cuantiosa.